Les fondamentaux
L’Inde s’impose comme l’un des marchés fintech les plus avancés au monde grâce à la combinaison d’une population de plus de 1,4 Md d’habitants, d’un écosystème numérique de grande échelle et d’un cadre public d’innovation unique. Le pays dispose de plus de 900 M d’internautes et de plus de 600 M d’utilisateurs de smartphones, favorisant l’adoption massive des services financiers digitaux.
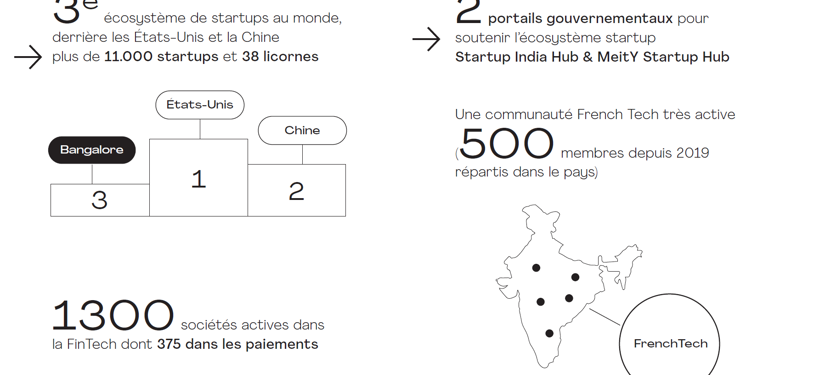
L’Inde constitue le 3e écosystème fintech mondial et compte plus de 10 000 startups spécialisées dans les paiements, le crédit, l’assurance et les services financiers numériques.
L’infrastructure publique India Stack, qui regroupe notamment Aadhaar (identité numérique), UPI - Unified Payments Interface (paiement instantané), DigiLocker et le réseau Account Aggregator, constitue le socle du développement de la fintech indienne. UPI traite désormais plus de 20 mds de transactions par mois, représente 84 % des paiements numériques de détail et compte plus de 504 M d’utilisateurs ainsi que 65 M de commerçants.
Son interopérabilité internationale s’étend à plusieurs marchés, dont la France, Singapour et les Émirats arabes unis. L’écosystème Account Aggregator, pilier de la finance ouverte indienne, réunit plus de 1 100 entités financières connectées. La Reserve Bank of India a renforcé en 2025 le cadre réglementaire applicable au prêt numérique et poursuit son adaptation en matière de protection des données, d’open finance et de services financiers digitaux en 2026. Bengaluru, Mumbai, Delhi-NCR et Hyderabad concentrent l’essentiel des investissements, des talents technologiques et des principaux acteurs du secteur.
Écosystème UPI en Inde
UPI constitue l’infrastructure centrale des paiements numériques de détail et soutient l’expansion de l’ensemble de l’écosystème fintech indien
20 Md/mois 2025
Transactions mensuelles UPI
84 % retail
Part des paiements digitaux
504 M2025
Utilisateurs UPI
Opportunités pour l'offre française
La transformation du secteur financier indien ouvre des perspectives pour les fournisseurs de technologies, de services et de solutions à forte valeur ajoutée. Les établissements financiers recherchent des partenaires capables d’améliorer l’efficacité opérationnelle, d’automatiser les processus métiers et de moderniser les infrastructures existantes.
Le développement du financement des PME et des populations encore sous-desservies génère des besoins en outils d’aide à la décision et de gestion du risque. Les opportunités concernent également la création de centres d’expertise technologique (Global Capability Centers) dédiés à l’ingénierie logicielle, à la data, à la conformité et aux opérations financières.
Le rapprochement des infrastructures de paiement européennes et indiennes crée par ailleurs des perspectives dans l’interopérabilité des systèmes de paiement et les services financiers transfrontaliers. Les partenariats technologiques avec les banques, NBFC, opérateurs de paiement et fintechs locales constituent généralement la voie d’accès privilégiée au marché.
Source : https://www.rbi.org.in/scripts/NotificationUser.aspx?Id=12848
https://sahamati.org.in/
https://www.npci.org.in/
(12/05/2026)
Responsabilité sociétale
Innovation et expertise attendues
Les acteurs financiers indiens recherchent en priorité des solutions de détection de fraude, de scoring de crédit, d’automatisation du KYC et de conformité réglementaire. Les banques et fintechs privilégient également les outils permettant de renforcer la cybersécurité, la protection des données, l’authentification numérique et la résilience des infrastructures de paiement.
Les expertises liées à l’analyse de données, à l’interopérabilité des systèmes, à l’automatisation des processus et à la gestion de volumes transactionnels élevés sont particulièrement recherchées. Les solutions capables d’accélérer l’intégration avec les systèmes existants et de réduire les coûts opérationnels constituent un avantage concurrentiel important.
La réglementation spécifique liée aux enjeux environnementaux
La fintech ne fait pas l’objet d’une réglementation environnementale sectorielle spécifique en Inde. Les enjeux ESG concernent principalement les établissements financiers, qui intègrent progressivement les risques climatiques, la finance durable et les critères environnementaux dans leurs activités de financement et de reporting.
Labels et certifications
Les certifications les plus valorisées dans l’écosystème fintech indien concernent la sécurité des paiements, la protection des données et la cybersécurité. Les normes PCI DSS, ISO/IEC 27001, ISO 22301 (continuité d’activité) et SOC 2 sont largement reconnues par les banques, opérateurs de paiement et fintechs. Les solutions intervenant dans les paiements doivent également répondre aux exigences techniques et de sécurité définies par la Reserve Bank of India et la National Payments Corporation of India (NPCI).
Clés d'accès
Le profil des partenaires / approche commerciale à privilégier
L’accès au marché passe généralement par des partenariats avec les banques privées, les NBFC (Non-Banking Financial Companies), les opérateurs de paiement, les fintechs établies, les ESN et les intégrateurs tech. Les grands groupes financiers privilégient les fournisseurs capables de démontrer des références dans des environnements réglementés et des capacités d’intégration avec les systèmes existants.
Une présence locale, via un partenaire ou une équipe dédiée, constitue souvent un facteur déterminant. Les projets sont fréquemment conduits sous forme de partenariats technologiques, de preuves de concept (PoC) ou de déploiements progressifs.
Les événements Global FinTech Fest, India FinTech Forum et Mumbai Tech Week constituent des plateformes privilégiées pour identifier des partenaires.
La réglementation spécifique
Les activités fintech sont principalement encadrées par la Reserve Bank of India (RBI). Les acteurs intervenant dans les paiements, le crédit digital ou les services financiers doivent respecter les exigences relatives au KYC (Know Your Customer), à la lutte contre le blanchiment (AML), à la protection des données et à la cybersécurité.
Les activités de prêt sont soumises aux Digital Lending Directions de la RBI, tandis que les services de paiement nécessitent généralement un partenariat avec une entité agréée.
Les données de paiement doivent être stockées localement conformément aux exigences de la RBI. Les solutions intervenant sur les paiements doivent également respecter les standards techniques et de sécurité définis par la RBI et la National Payments Corporation of India (NPCI)
Niveau de taxation
La GST (Goods and Services Tax) est généralement fixée à 18 % pour la plupart des services financiers, technologiques et numériques. Les prestations de services fournies depuis l’étranger peuvent être soumises à une retenue à la source (withholding tax) de 10 %, sous réserve des dispositions applicables de la convention fiscale franco-indienne.
Les droits de douane concernent principalement les équipements de paiement, terminaux et matériels technologiques importés. Des obligations fiscales et déclaratives spécifiques peuvent s’appliquer selon le mode d’implantation, la nature des revenus générés et les modalités de fourniture des services.