Les fondamentaux
Le secteur de l’électricité est stratégique pour l’Indonésie, où il soutient la croissance économique, l’industrialisation et la sécurité énergétique nationale. Malgré un taux d’électrification de 99,83 % atteint au premier trimestre 2026, le pays fait face à d’importants défis liés à sa géographie archipélagique : plus de 10 000 localités restent non raccordées au réseau, principalement en Papouasie, aux Moluques et dans les îles Nusa Tenggara.
Le système électrique indonésien demeure caractérisé par un paradoxe structurel. Certaines régions, notamment le système Java-Bali, connaissent une situation de surcapacité, tandis que d’autres souffrent encore d’un accès limité à l’électricité. Dans ce contexte, le gouvernement et l’électricien public national PLN poursuivent l’extension du réseau, le développement de systèmes décentralisés et la modernisation des infrastructures de transport et de distribution.
La transition énergétique constitue une priorité nationale. Le plan d’approvisionnement électrique ou "RUPTL" portant sur la période 2025-2034 prévoit 69,5 GW de capacités additionnelles en dix ans, dont 42,6 GW d’énergies renouvelables et 10,3 GW de stockage, soit 76 % des ajouts consacrés aux renouvelables et aux solutions de flexibilité. Il prévoit aussi près de 48 000 km de nouvelles lignes de transmission et 108 000 MVA de capacités de sous-stations, illustrant les besoins de modernisation du réseau. À plus long terme, la Politique énergétique nationale fixe une cible de 70 à 72 % d’énergies renouvelables dans le mix d’énergie primaire en 2060, parallèlement à l’objectif de neutralité carbone du pays.
Ventilation des 69,5 GW de capacités électriques additionnelles prévues au RUPTL 2025-2034
Les énergies renouvelables doivent représenter la majorité des nouvelles capacités installées, portées principalement par le solaire (17,1 GW), l'hydroélectricité (11,7 GW), l'éolien (7,2 GW) et la géothermie (5,2 GW).
Opportunités pour l'offre française
L’accélération de la transition énergétique indonésienne génère des opportunités pour les entreprises françaises dans les énergies renouvelables, les réseaux intelligents et les solutions de flexibilité du système électrique. Le RUPTL 2025-2034 prévoit le développement massif de capacités solaires, hydroélectriques, éoliennes et de stockage, nécessitant la modernisation du réseau national. PLN estime notamment à près de 5 Mds USD les investissements nécessaires au déploiement des Smart Grids d’ici 2034. La feuille de route de PLN prévoit un déploiement en trois phases : 12 provinces en 2027-2028, 17 provinces en 2029-2030, puis 9 provinces supplémentaires entre 2031 et 2033. Des projets pilotes sont également en cours à Bali et Belitung, ainsi que dans plusieurs îles, avec le développement de Smart Microgrids. Les besoins portent sur les équipements électriques, l’automatisation des réseaux, les systèmes de stockage (BESS), les logiciels de gestion de l’énergie, les capteurs IoT, la digitalisation des infrastructures ainsi que les solutions favorisant l’autonomie énergétique des territoires isolés.
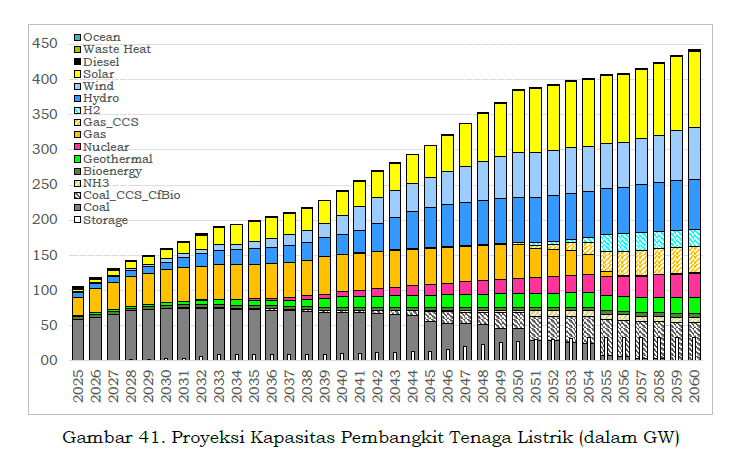
Source : Direction générale de l'électricité – ministère de l’Energie et des Ressources minérales (ESDM) (26/07/2026)
Responsabilité sociétale
Innovation et expertise attendues
Les acteurs indonésiens du secteur électrique recherchent des solutions éprouvées permettant d’améliorer la fiabilité du réseau, de réduire les pertes techniques et d’accompagner l’intégration croissante des énergies renouvelables. Les expertises les plus valorisées concernent l’ingénierie des réseaux électriques complexes, la gestion des systèmes insulaires, la résilience des infrastructures face aux aléas climatiques ainsi que l’optimisation énergétique des installations industrielles. Les acteurs capables de proposer à la fois technologies, accompagnement technique, formation et transfert de compétences bénéficient d’un avantage concurrentiel. Les autorités et opérateurs accordent également une importance croissante à la cybersécurité des infrastructures critiques, à l’interopérabilité des systèmes et à la maîtrise des données énergétiques.
La réglementation spécifique liée aux enjeux environnementaux
Le secteur électrique est régi par la Loi n° 30/2009, complétée par les réglementations du ministère de l’Énergie et des Ressources minérales (ESDM) et de PLN. Les projets sont potentiellement soumis à une analyse d’impact environnemental (AMDAL) et aux normes relatives aux émissions, aux déchets et à la protection des ressources minérales. Adoptée en 2025, la Politique énergétique nationale (Loi n° 40/2025) renforce les objectifs de transition énergétique et de neutralité carbone à l’horizon 2060. Le règlement ESDM n° 5/2025 établit quant à lui un cadre contractuel harmonisé pour les PPA conclus avec PLN pour des centrales renouvelables, afin d’améliorer la prévisibilité des projets et de faciliter leur financement. Les équipements doivent également se conformer aux normes techniques indonésiennes dites "SNI" et, selon les projets, à des exigences de contenu local (taux de contenu local dits "TKDN").
Labels et certifications
De manière non-exhaustive :
Plusieurs normes SNI (Standar Nasional Indonesia) sont obligatoires pour certaines catégories de technologies et équipements utilisés dans les infrastructures électriques, couvrant les centrales, réseaux de transmission, distribution et installations associées. L'obtention d'un certificat nécessite le recours à un organisme accrédité par l'Agence nationale de Normalisation (BSN).
Les installations électriques (centrale, réseau de transmission-distribution) sont également soumises à l’obtention d’un certificat d’exploitation dit "SLO" (Sertifikat Laik Operasi).
Des exigences de contenu local (TKDN) peuvent s’appliquer, etc.
Source : PT. PLN (Persero) ; Direction générale de l'électricité – ministère de l’Energie et des Ressources Minérales (ESDM)
(26/07/2026)
Clés d'accès
Le profil des partenaires / approche commerciale à privilégier
De façon générale, l'approche du marché indonésien via un partenaire local est recommandée. Il convient de garder à l'esprit que PLN occupe une place prépondérante dans le secteur électrique en tant que seule entité autorisée à assurer la transmission et la distribution de l’électricité, hors réseaux captifs. Le ministère de l'Énergie et des Ressources minérales (ESDM) constitue le régulateur du secteur.
Pour le développement de projets de production d'électricité, associer -au-delà de PLN- des partenaires / investisseurs privés locaux (parmi les IPP) peut s’avérer une stratégie gagnante.
Pour la fourniture de technologies et solutions, les EPC et sous-traitants qui gravitent autour de PLN et des principaux IPP représenteront des prescripteurs cibles d'importance.
La réglementation spécifique
Le secteur de l'électricité fait l'objet de nombreuses réglementations, parmi lesquelles :
Règlement du ministère de l’Énergie et des Ressources minérales n° 20/2020 concernant le réseau électrique ("Grid Code").
Règlement du ministère de l’Énergie et des Ressources minérales n° 11/2021 régulant l'octroi de licences pour les entreprises opérant dans le domaine de l'électricité.
Politique énergétique nationale (Loi n° 40/2025) définissant la stratégie énergétique jusqu’en 2060 et renforçant les objectifs de transition énergétique et de décarbonation.
Régime relatif aux exigences de contenu local (TKDN), notamment via le Règlement ESDM n° 11/2024.
Règlement du ministère de l’Énergie et des Ressources minérales n° 5/2025 précisant le cadre applicable aux PPA (Power Purchase Agreements), etc.
Niveau de taxation
S’agissant du développement de projets de production d'électricité, PLN prélève depuis 2016 une Withholding Tax de 1,5 % sur les IPP. Selon la loi de 2022, les contrats EPC sont taxés à 2,65 % pour les prestataires certifiés et à 4 % sans certification. Des incitations fiscales peuvent s’appliquer aux projets d’énergies renouvelables, notamment des allègements d’impôt et, pour certains projets géothermiques, des exonérations douanières et de TVA.
Pour la fourniture de technologies, solutions, services ou encore équipements dédiés au secteur :
Les équipements importés peuvent être soumis à des droits de douane selon leur code SH et leur origine, avec un effet positif attendu du futur Accord économique dit "IEU-CEPA" entre l'UE et l'Indonésie.
Les biens et services importés font l'objet d'une Withholding Tax ou "PPh", calculée sur la valeur CIF + droits de douane éventuels.
Le taux normal de TVA s’élève à 11 % (hors luxe).
Source : Ministère de l’Énergie et des Ressources minérales (ESDM) ; Business France
(26/07/2026)