Les fondamentaux
La Thaïlande combine une base industrielle exportatrice, une urbanisation concentrée et une forte exposition aux aléas climatiques. Sans adaptation décisive, les effets concrets du changement climatique pourraient amputer le PIB de 7 à 14 % à l’horizon 2050. Bangkok concentre les activités économiques et industrielles dans une plaine deltaïque vulnérable aux inondations, à l’érosion côtière et à la montée des eaux, tandis que le nord et le nord-est sont davantage exposés aux sécheresses et à la variabilité des précipitations.
Concernant la gestion de l’eau, les besoins portent sur la sécurisation de la ressource, la maîtrise des crues, le traitement des effluents et la réutilisation industrielle.
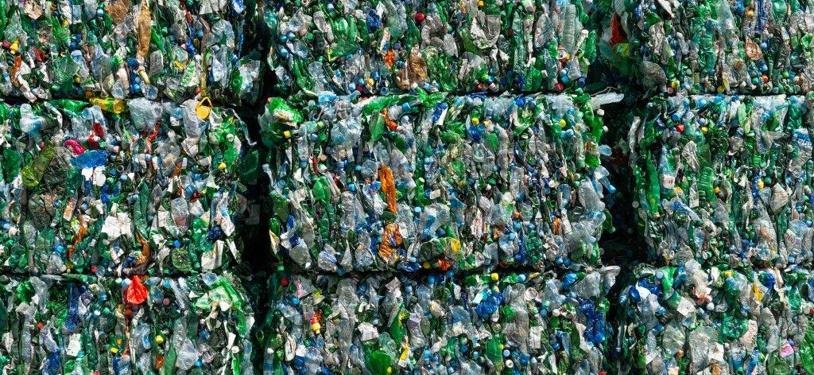
Dans le secteur des déchets, les priorités concernent la collecte, le tri, la traçabilité, le recyclage, le traitement des déchets industriels et la valorisation énergétique des refus de tri.
La qualité de l’air reste critique pendant la saison sèche, détériorée par le trafic diesel, le brûlage agricole, les feux de forêt et les émissions industrielles. Le cadre de marché évolue vers une obligation accrue de mesure et de réduction des pollutions, porté par cinq projets législatifs structurants sur l’air, le climat, le registre des rejets, l’économie circulaire et les zones humides.
Opportunités pour l'offre française
Les opportunités ciblent les solutions répondant à la fois aux objectifs climatiques et aux contraintes locales de dépollution.
La gestion des déchets organiques offre un débouché clé pour la méthanisation, le compostage contrôlé, le biogaz et la valorisation énergétique : le volume municipal de 28 à 29 millions de tonnes par an reste difficile à traiter sans tri à la source ni infrastructures modernisées.
Dans le domaine de l’eau, les parcs industriels, zones urbaines et sites touristiques recherchent des solutions de traitement, de suivi et de réutilisation, poussés par la pression réglementaire sur les estuaires et cours d'eau sensibles.
Pour la qualité de l’air, les pics récurrents de PM2,5 stimulent la demande en surveillance en temps réel, modélisation et filtration des émissions.
Ll’offre française doit nécessairement s'accompagner d'un modèle de service, de maintenance et de transfert de compétences avec des partenaires locaux.
Source : DCCE : https://dcce.go.th/wp-content/uploads/2025/06/06_EN_Thailand_Taxonomy-Waste-Management-Sector-1.pdf
(29/06/2025)
Responsabilité sociétale
Innovation et expertise attendues
Les attentes technologiques portent sur la mesure, la réduction à la source et la traçabilité des impacts environnementaux.
Dans les déchets, les priorités couvrent le tri, la collecte optimisée, le traitement biologique, la valorisation énergétique encadrée et le captage du gaz de décharge. Pour la gestion de l’eau, les besoins se concentrent sur les capteurs, la surveillance de la qualité, les traitements avancés et la réutilisation, notamment en zone industrielle ou urbaine. Concernant l’air, les pics de PM2,5 renforcent la demande en suivi temps réel, systèmes d'alerte, inventaires d’émissions et filtration.
L’innovation attendue doit rester pragmatique : réduction des coûts d’exploitation, conformité réglementaire, maintenance locale et fourniture de données exploitables par les autorités.
La réglementation spécifique liée aux enjeux environnementaux
Le cadre environnemental intègre de plus en plus les objectifs climatiques, la qualité de l’air, l’eau et les déchets. La trajectoire Net Zero 2050, l’objectif de réduction nette de 47 % des émissions d’ici 2035 et les futurs instruments climatiques renforcent les obligations de mesure pour l’énergie, l’industrie, la gestion des déchets et l'agriculture. Les activités de traitement s'appuient sur la taxonomie verte, qui fixe des critères précis pour la méthanisation, le compostage, la collecte, le démantèlement, la valorisation énergétique et le captage de gaz. Les projets doivent donc être présentés non pas comme de simples équipements, mais comme des solutions globales conformes à une trajectoire environnementale mesurable.
Labels et certifications
Les certifications clés en Thaïlande incluent l'ISO 14001 et les dispositifs de la TGO (Thailand Greenhouse Gas Management Organization) : empreintes carbone entreprise (CFO) et produit (CFP), ainsi que le programme de crédits carbone T-VER. Les certificats I-REC sont très utilisés pour attester l’origine renouvelable de l’électricité et répondre aux objectifs ESG. Enfin, le label Green Industry du ministère de l’Industrie reste le référentiel local incontournable pour les entreprises engagées dans l’amélioration continue de leurs performances environnementales.
Source : Krungsri Research : www.krungsri.com/en/research/research-intelligence/net-zero-2026
(22/03/2026)
Clés d'accès
Le profil des partenaires / approche commerciale à privilégier
L’accès au marché passe par des partenaires articulant réseaux institutionnels, ingénierie locale et service après-vente. Les clients finaux regroupent collectivités, zones industrielles, grands groupes et opérateurs d'infrastructures. Pour l’eau et les déchets, les intégrateurs EPC, exploitants locaux et bureaux d’études sont déterminants pour adapter les offres, obtenir les permis et assurer l’exploitation. pour l’air, les ventes s'appuient sur des distributeurs d’instrumentation, intégrateurs IoT et cabinets de conseil. Une référence pilote locale constitue un levier déterminant pour concrétiser les opportunités commerciales.
La réglementation spécifique
Les équipements importés relèvent du classement douanier par code HS, avec déclaration électronique, justificatifs de conformité et, si nécessaire, licences spécifiques. Les matériels de mesure, traitement, filtration, pompage ou composants électriques peuvent être soumis à des normes techniques strictes selon leur usage (sécurité industrielle, normes électriques, raccordement). Enfin, l’accès aux projets environnementaux publics exige le strict respect des cahiers des charges locaux, des règles de passation des marchés et l'obtention des autorisations d'exploitation propres au site.
Niveau de taxation
Les importations sont soumises à la TVA thaïlandaise de 7 %, appliquée sur la valeur taxable comprenant la valeur CIF et les droits de douane. Ces droits varient selon le code HS, l’origine et les accords de libre-échange applicables ; les équipements industriels relèvent ainsi de taux spécifiques selon leur fonction. Pour les solutions environnementales, la classification doit être vérifiée produit par produit (capteurs, pompes, filtration, machines de tri ou unités de traitement). Les importateurs doivent intégrer les coûts de dédouanement, les certificats d’origine et les autorisations techniques préalables avant toute cotation commerciale.
Source : Thai Customs Department
http://itd.customs.go.th/igtf/en/main_frame.jsp
(02/08/2026)