Les fondamentaux
La production d'électricité à partir des énergies renouvelables au Royaume-Uni comprend principalement quatre sources : l’énergie solaire, la bioénergie, l’éolien onshore et l'éolien offshore (les énergies hydraulique et marines sont également présentes mais dans une bien moindre mesure). Dans le cadre de l’ambition de devenir « net zero » d’ici 2050, le gouvernement britannique investit beaucoup dans le développement des énergies renouvelables et a même créé une agence d’État en juillet 2024, Great British Energy, dans le but de structurer et de développer les énergies renouvelables. La part des EnR dans le mix électrique est passée de 39,3 % en 2021 à 52,5% en 2025 selon le DESNZ.
Le pays fait figure de pionnier dans le développement de l’éolien offshore (fixé et flottant). Le pays a développé le premier parc éolien flottant de capacité commerciale, Hywind en Ecosse, en 2018, et a depuis connu une croissance significative avec plus de 44 parcs éolien en mer fixes et flottants en activité en 2025. Notons, en outre, que les énergies marines renouvelables (houlomotrices et marémotrices) représentent un immense potentiel pour le Royaume-Uni et pourraient répondre jusqu’à 20 % des besoins en électricité du pays. L’Écosse, la mer du Nord, la mer d’Irlande et les façades orientales de l’Angleterre concentrent une grande partie des projets, des compétences industrielles et des infrastructures portuaires.
Opportunités pour l'offre française
Les marchés les plus importants dand les EnR sont le solaire et l’éolien :
Les besoins les plus accessibles concernent la chaîne de valeur offshore : fondations et structures flottantes, câbles, sous-stations, composants, surveillance, robotique, inspection sous-marine, maintenance prédictive, protection anticorrosion et recyclage. L’objectif de 43 à 50 GW d’offshore construit ou contractualisé en 2030 nécessitera une forte mobilisation industrielle.
Le solaire offre des débouchés dans les grandes centrales, les toitures commerciales et agricoles, l’agrivoltaïsme, les onduleurs, le pilotage et le couplage avec batteries. L’AR7 a attribué 4,9 GW de solaire supplémentaire. Les contraintes du réseau ouvrent parallèlement des opportunités pour le stockage BESS, l’électronique de puissance, les systèmes EMS, la prévision de production, la flexibilité et les smart grids.
D’autres secteurs de l’énergie présentent des opportunités comme la production d’hydrogène vert ou bas-carbone ou encore le stockage.
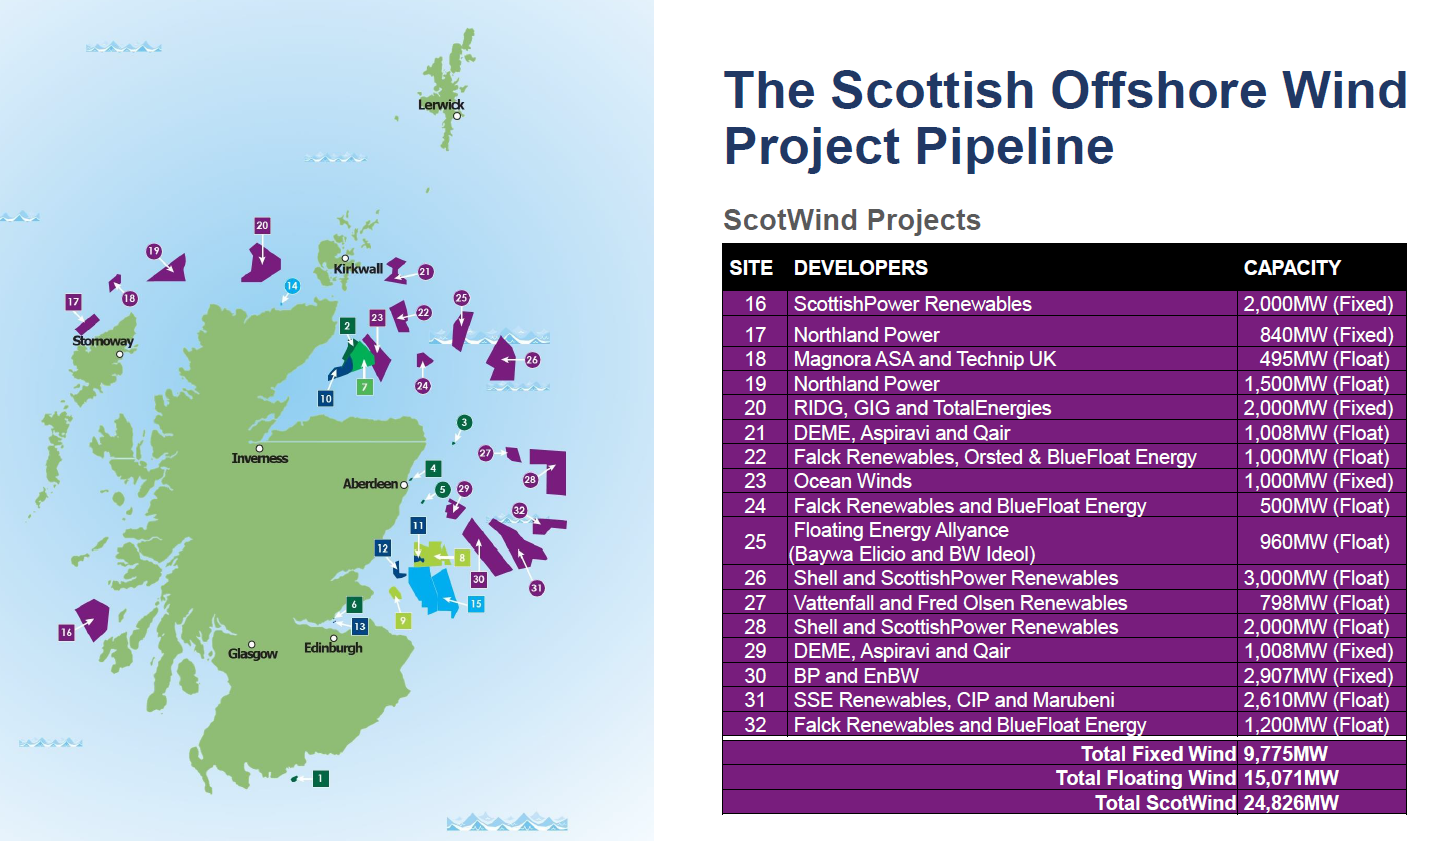
Source : Scottish Entreprise - ScotWind leasing rounds 2023
(09/08/2026)
Responsabilité sociétale
Innovation et expertise attendues
L’expertise attendue dans le secteur des EnR est large puisque l’on définit 8 sources de production d’énergies renouvelables au Royaume-Uni.
Le marché recherche des technologies permettant d’industrialiser les projets et d’améliorer leur rentabilité : éoliennes flottantes, ancrages et câbles dynamiques, robotique offshore, drones, capteurs, jumeaux numériques, intelligence artificielle, maintenance prédictive et solutions de prolongation de durée de vie.
L’intégration massive d’EnR crée également des besoins en stockage longue durée, batteries, conversion de puissance, contrôle-commande, prévision météorologique, cybersécurité et flexibilité du réseau.
Les acheteurs attendent une réduction démontrable du coût actualisé de l’énergie, des performances validées en conditions réelles, une forte disponibilité des équipements et une maintenance simplifiée.
La réglementation spécifique liée aux enjeux environnementaux
Le Climate Change Act fixe la neutralité carbone à 2050 et organise la trajectoire britannique au moyen de budgets carbone juridiquement contraignants. Le sixième budget prévoit une réduction des émissions de 78 % en 2035 par rapport à 1990.
En juillet 2025, le gouvernement a tranché la réforme REMA en écartant la tarification zonale, au profit d'un marché national réformé, sécurisant la visibilité des investisseurs. Le Great British Energy Act (mai 2025) institue GBE, chargée de co-investir dans les technologies matures (éolien, solaire) et émergentes (flottant, carbone).
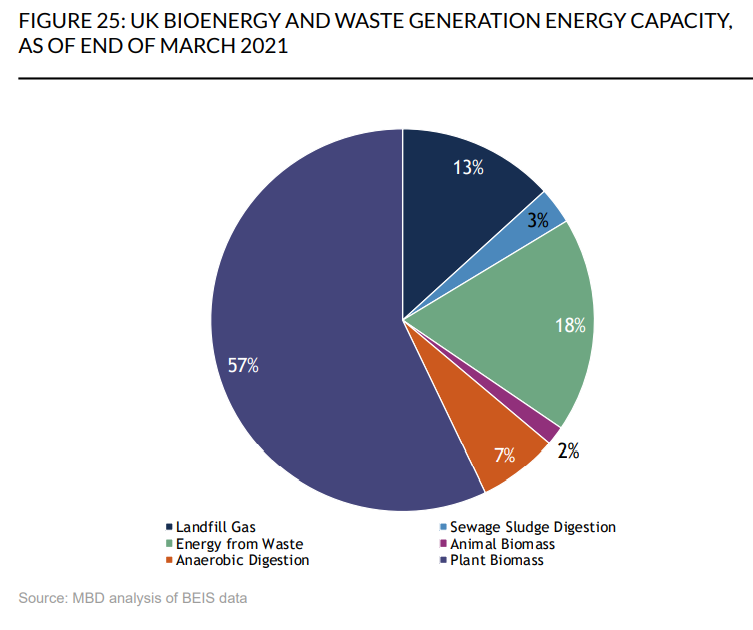
Source : Biomass policy statement: a strategic view on the role of sustainable biomass for net zero (09/08/2026)
Clés d'accès
Le profil des partenaires / approche commerciale à privilégier
Les partenaires prioritaires sont les développeurs, utilities, EPCistes, OEM, gestionnaires de réseau, opérateurs de maintenance, intégrateurs BESS, bureaux d’ingénierie, ports et centres d’innovation.
L’approche doit être ciblée par projet et par problème technique. Un pitch en anglais doit présenter en quelques minutes la proposition de valeur, les références, certifications, gains économiques, délais, capacité industrielle et organisation du support britannique. Les documents internes recommandent des supports en anglais, un discours clair et concis, des références internationales, un suivi immédiat et une présence commerciale dans la durée.
La réglementation spécifique
Avec le Brexit, le Royaume-Uni n'applique plus les réglementations européennes et notamment la directive sur les Energies Renouvelables (RED puis RED II). Cette directive fixait un objectif d’établir la part agrégée des énergies renouvelables à 15 % en 2020. Si le Royaume-Uni a manqué cet objectif (13,6 % en 2020), le pays n’a pas rompu avec le consensus de la décarbonation de son mix énergétique. Le Ten Point Plan maintient l’objectif de neutralité carbone en 2050. Cet engagement de la part du gouvernement a été inscrit dans la cadre d’un amendement en 2019 du Climate Change Act de 2008.
Niveau de taxation
La TVA est de 20 % pour la grande majorité des produits et services.
L’impôt sur les sociétés est au Royaume-Uni de 19 % pour les bénéfices inférieurs à 50 000 GBP, et jusque 25% au-delà de 250 000 GBP.
Depuis le Brexit et selon l’accord de coopération et de commerce qui lie désormais le Royaume-Uni à l’Union européenne, des droits de douane peuvent désormais s’appliquer aux exportations depuis la France, en fonction des règles d’origine.
Source : VAT rates on different goods and services (09/08/2026)

.jpg)
.jpg)
 (1).jpg)
.jpg)
.png)