Les fondamentaux
Le Canada figure parmi les dix premières puissances économiques mondiales. Son industrie aérospatiale, septième au monde, a contribué environ 25 Mds USD au PIB et soutenu 225 000 emplois en 2024, tout en investissant près de 900 M USD en R&D, ce qui la place au premier rang de tous les secteurs manufacturiers canadiens sur ce critère. Environ 70 % des revenus de la fabrication aérospatiale proviennent de l'exportation, vers plus de 166 pays.
Le Canada conserve un rang parmi les cinq premiers mondiaux pour les simulateurs de vol civils, les moteurs civils et les aéronefs civils.
Le Grand Montréal demeure le 3e pôle aéronautique mondial. Le Québec concentre plus de 75 % de la R&D aérospatiale canadienne, plus de 235 entreprises et environ 43 000 emplois directs du secteur. Depuis octobre 2025, le Québec est le seul territoire au monde à accueillir simultanément les trois grands avionneurs mondiaux : Airbus (présent depuis 1984), Bombardier et désormais Boeing, qui a confirmé un investissement de 110 M CAD dans la nouvelle zone d'innovation Espace Aéro (pôles de Montréal, Mirabel et Longueuil), en lien avec les retombées industrielles de l'achat des P-8A Poseidon par la Défense canadienne.
L'industrie aérospatiale canadienne en un coup d'œil (2024)
Principaux indicateurs de contribution économique du secteur aérospatial canadien
24,14 Mds USD
Contribution au PIB
225 0002024
Emplois soutenus
Opportunités pour l'offre française
Aviation commerciale : la montée en cadence de l'A220 à Mirabel (objectif 12/mois en 2026) et la commande historique d'AirAsia (150 appareils, mai 2026) créent une forte pression sur la chaîne de fournisseurs, ouvrant des opportunités pour des équipementiers français.
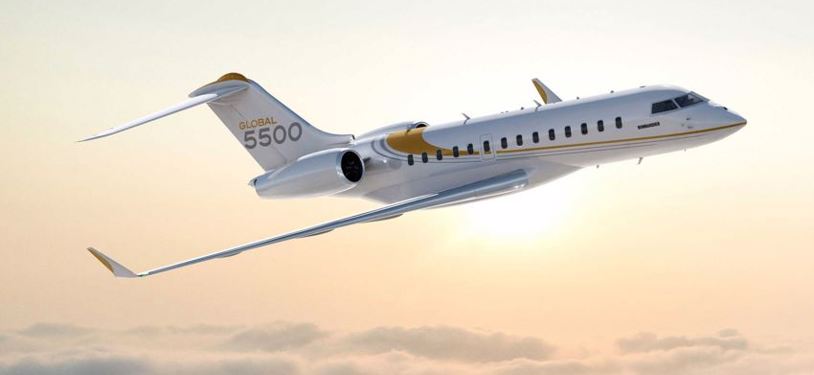
Aviation d'affaires : Bombardier est en forte croissance (157 livraisons en 2025) et poursuit son programme EcoJet ; il recherche des partenaires pour ses innovations en aérodynamique et propulsion durable.
Défense et spatial : l'incertitude sur les 72 F-35 restants (concurrence du Gripen) ouvre une fenêtre pour des solutions européennes. Le programme spatial Telesat Lightspeed (MDA Space, lancements dès mi-2026) et l'essor de la mobilité aérienne avancée (eVTOL, Wisk/Boeing) au sein d'Espace Aéro constituent des relais de croissance pour la R&D et les technologies françaises de décarbonation.
Source : https://bombardier.com/fr/medias/nouvelles
https://www.ledevoir.com/economie/978080/airbus-confirme-commande-historique-a220-assemble-mirabel
(13/07/2026)
Responsabilité sociétale
Innovation et expertise attendues
La décarbonation de l'aviation constitue l'axe d'innovation majeur : carburants d'aviation durables (SAF), hydrogène, propulsion électrique et mobilité aérienne avancée (eVTOL), portés par la zone Espace Aéro et les projets EcoJet de Bombardier. Le Canada recherche également des expertises en matériaux composites, maintenance prédictive et systèmes de vol autonomes, domaines où le savoir-faire français (Safran, Thales, Dassault) est particulièrement valorisé par les donneurs d'ordre locaux.
La réglementation spécifique liée aux enjeux environnementaux
Le Canada participe au programme CORSIA de l'OACI de compensation des émissions de l'aviation internationale. Transport Canada encadre strictement les opérations aériennes à basse altitude et à proximité des zones peuplées (drones et RPAS), et soutient financièrement la R&D en aviation durable (350 M USD annoncés pour l'eVTOL et les carburants durables). Le Québec vise, via Espace Aéro, à devenir un chef de file mondial de la décarbonation et du vol autonome.
Labels et certifications
Les entreprises de la chaîne d'approvisionnement aérospatiale canadienne, grands groupes comme PME, sont majoritairement certifiées ISO 9001 et AS9100. Le programme MACH d'Aéro Montréal, aligné sur les meilleures pratiques de l'International Aerospace Quality Group (IAQG), structure le développement des fournisseurs. Les procédés spéciaux font l'objet d'accréditations Nadcap.
Clés d'accès
Le profil des partenaires / approche commerciale à privilégier
Une approche initiale depuis la France est possible, mais un partenaire local (distributeur, agent, représentant) est recommandé pour développer le courant d'affaires. Le Québec, où se concentre plus de 75 % de la R&D aérospatiale canadienne, est le point d'entrée privilégié en Amérique du Nord. Une implantation locale (filiale, joint-venture, rachat) est souvent nécessaire pour participer aux programmes provinciaux/fédéraux. La présence sur des salons est fortement recommandée : CANSEC (défense, Ottawa, 27-28 mai), Sommet de l'aérospatiale canadienne (AIAC) et Aéromart Montréal.
La réglementation spécifique
Le CETA, appliqué à titre provisoire depuis 2017 malgré son rejet par le Sénat français en mars 2024 (ratification française toujours en cours), garantit un accès facilité aux marchés publics canadiens et une franchise de droits de douane sur la plupart des biens industriels, dont les pièces aérospatiales. Les produits doivent respecter les normes de Transports Canada et les certifications AS9100/IAQG exigées par les donneurs d'ordre. Les échanges de technologies sensibles (défense) peuvent être soumis aux contrôles ITAR américains lorsque des composants US sont intégrés.