Les fondamentaux
Le Canada est composé de 10 provinces et de 3 territoires, chacun disposant de son propre système de distribution des boissons alcoolisées. Les principaux monopoles provinciaux sont la SAQ (Québec), la LCBO (Ontario) et la BCLDB (Colombie-Britannique). Certaines provinces, comme l’Alberta, disposent d’un système de vente au détail privatisé, tandis que d’autres combinent réseaux publics et privés.
Le Canada demeure fortement dépendant des importations, qui représentent environ 70 % des ventes de vin en valeur.
Depuis septembre 2024, l’Ontario autorise progressivement la vente de bière, de vin, de cidre et de boissons prêtes à boire dans les épiceries et dépanneurs. Les spiritueux sont exclus de cette libéralisation, tandis que la LCBO conserve un rôle central dans l’importation et la distribution.
En 2024-2025, les ventes d’alcool ont atteint 25,8 Mds CAD (environ 16 Mds EUR, -1,6 %), pour un volume total de 2,9 milliards de litres (-3 %). Cette évolution confirme la baisse observée depuis plusieurs années.
La bière demeure la principale catégorie en volume, avec 1,9 milliard de litres vendus, malgré un recul de 3,8 %. Les ventes de vin et de spiritueux poursuivent également leur baisse.
Les consommateurs se tournent progressivement vers les boissons à faible teneur en alcool, les produits sans alcool et les RTD. L’inflation, le coût de la vie et l’évolution des habitudes de consommation contribuent également au recul des volumes.
Importations canadiennes de boissons alcoolisées en 2025, en valeur
2,3 M EUR+ 0,9 %
Spiritueux
Évolution des volumes vendus de boissons alcoolisées
entre 2024 - 2025
163,5 Litres- 4 %
Spiritueux
2 056 M Litres- 4 %
Bières
306 M Litres+ 5 %
Prêts-à-Boire
Évolution des volumes vendus de vins par couleur
en 2025 et taux de croissance 2024/2025
31 M litres+ 3 %
Effervescent
13,8 M litres+ 10 %
Sans alcool
Exportations françaises de vins vers le Canada
En volume (HL), en 2025 (1er trimestre)
Évolutions des Exportations françaises de vins AOC vers le Canada
En volume (HL), en 2025 (1er trimestre)
Opportunités pour l'offre française
Les consommateurs canadiens recherchent davantage d’authenticité, de qualité et de produits différenciants. L’offre française dispose d’atouts pour répondre à ces attentes grâce à la diversité de ses terroirs, à la notoriété de ses appellations et à son image premium. Ces éléments doivent toutefois être accompagnés d’un positionnement clair et d’un rapport qualité-prix adapté au marché.
Les vins effervescents, les vins blancs et les produits issus de démarches biologiques ou durables présentent des opportunités pour les producteurs français. Les monopoles accordent également une attention croissante aux emballages allégés et à la réduction de l’empreinte environnementale.
Enfin, la progression de la consommation responsable ouvre des perspectives pour les offres à faible teneur en alcool et sans alcool. L’innovation peut permettre aux producteurs français de renouveler leur image et de faire découvrir des régions ou appellations encore peu connues.
Source : Douanes françaises, © Euromonitor Alcoholic Drinks in Canada 2023
(27/08/2026)
Responsabilité sociétale
Innovation et expertise attendues
Les acteurs du marché canadien accordent une importance croissante à la réduction du poids des bouteilles, aux emballages recyclables et à la diminution de l’empreinte carbone. Les certifications biologiques et biodynamiques reconnues, comme AB, Eurofeuille, Demeter ou Biodyvin, ainsi que les démarches environnementales françaises telles que HVE, Terra Vitis ou Vignerons Engagés, peuvent constituer des éléments de différenciation. Leur notoriété restant variable au Canada, elles doivent être accompagnées d’une communication claire sur les engagements concrets du producteur, la traçabilité et la RSE.
Les innovations liées au sans-alcool, aux produits à faible teneur en alcool et aux RTD continuent parallèlement de gagner du terrain, en réponse à l’évolution des habitudes de consommation.
La réglementation spécifique liée aux enjeux environnementaux
Les exigences environnementales prennent une place croissante dans les appels d’offres et référencements des monopoles provinciaux. Les fournisseurs sont encouragés à réduire l’empreinte carbone de leurs produits, notamment par l’utilisation de bouteilles allégées, d’emballages recyclables et de pratiques de production durables.
Plusieurs provinces appliquent des systèmes de responsabilité élargie des producteurs et de consigne pour les contenants de boissons alcoolisées. Les producteurs doivent s’assurer de la conformité de leurs emballages aux réglementations provinciales.
Les démarches environnementales certifiées (bio, biodynamie, HVE ou équivalent) constituent un atout commercial croissant auprès des acheteurs et consommateurs canadiens, dans un environnement UE-Canada favorable.
Labels et certifications
Depuis 2011, l’entente d’équivalence biologique entre l’Union européenne et le Canada facilite la reconnaissance des certifications biologiques européennes. Les labels AB et Eurofeuille peuvent être valorisés, tandis que Demeter et HVE constituent des arguments complémentaires. Les producteurs doivent toutefois respecter les règles canadiennes d’étiquetage, notamment le bilinguisme français-anglais, et adapter leur démarche commerciale aux agents, importateurs, détaillants et monopoles de chaque province.
Clés d'accès
Le profil des partenaires / approche commerciale à privilégier
Chaque province doit être traitée comme un marché distinct.
Adaptez vos produits, votre communication et votre stratégie en fonction de chaque province. Le rôle de l’agent est primordial pour l’accès au marché, un producteur ne peut avoir qu'un seul agent par province.
Pour soutenir les ventes, il est judicieux de prévoir avec l'agent un budget marketing. Les agents travaillent avec des prix EXW, c'est-à-dire départ cave. Soyez prêt à négocier vos tarifs. Les Canadiens apprécient les histoires et les relations humaines avec les producteurs. Créez des liens plus personnels avec les Nord-Américains et développez votre propre réseau. La présence sur le terrain est cruciale pour gagner en visibilité et attirer de nouveaux clients. Cela peut se faire par le biais d'un « brand ambassador », d'un commercial ou d'un VIE.
La réglementation spécifique
La réglementation de l’alcool varie selon les provinces. Le Québec et l’Ontario reposent principalement sur la SAQ et la LCBO, tandis que l’Alberta combine des détaillants privés avec l’AGLC comme importateur officiel. La Colombie-Britannique et le Manitoba disposent de réseaux publics et privés. Les taxes et majorations diffèrent selon les produits et les circuits. La SAQ favorise notamment le verre allégé pour les vins de 30 CAD ou moins. Les produits doivent aussi respecter les normes fédérales de composition, de salubrité et d’étiquetage, dont le bilinguisme français-anglais. L’agent ou l’importateur joue ainsi un rôle central dans la conformité et l’accès au marché.
Niveau de taxation
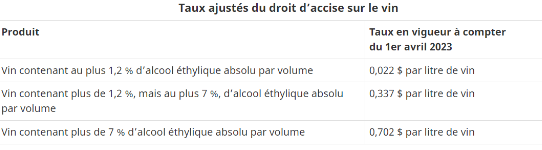
Le CETA, appliqué depuis 2017 entre le Canada et l’Union européenne, a supprimé près de 98 % des droits de douane sur les boissons alcoolisées européennes, renforçant la compétitivité des vins et spiritueux français sur le marché canadien. Le Canada offre un environnement de commercialisation structuré, reposant sur des monopoles provinciaux tels que la SAQ et la LCBO, parfois complétés par des réseaux privés. Si les droits d’accise fédéraux et les taxes provinciales varient selon les marchés, cette diversité permet aux entreprises d’adapter leur stratégie commerciale aux spécificités de chaque province. Une bonne connaissance des mécanismes de distribution et de tarification constitue ainsi un levier d’accès et de développement sur l’ensemble du territoire canadien.
Source : Santé Canada, SAQ, LCBO, BCLDB, © Euromonitor Alcoholic Drinks in Canada 2024 (27/08/2026)